Selon le dossier
Fonds de roulement pour un besoin précis
Un contrat à démarrer, une saison à passer, un inventaire à financer : quand le besoin est clair, un fonds de roulement peut faire le pont.
Avant de faire une demande
Ce produit s'adresse aux entreprises en activité, avec des revenus réguliers.
Le fonds de roulement n'est pas une solution de dernier recours. Les prêteurs regardent surtout vos relevés bancaires récents : si l'entreprise traverse de grosses difficultés, il vaut mieux en parler franchement avant de déposer un dossier.
- Une entreprise active, avec des dépôts réguliers dans son compte
- Peu ou pas de NSF ni de paiements en retard ces derniers mois
- Plus d'un an d'activité
- Une cote de crédit personnelle de 650 et plus
- Un besoin précis : vous savez à quoi servira l'argent et comment il sera remboursé
- Les fonds ne servent pas à rembourser un autre prêt de liquidités
Quand c'est utile
Un besoin clair, avec un début et une fin.
Démarrer un contrat
Embaucher, acheter le matériel et lancer le chantier avant le premier paiement du client.
Passer une saison creuse
Garder vos employés et payer vos frais fixes en attendant que les ventes reprennent.
Financer de l'inventaire
Acheter en plus grande quantité avant une période forte, ou profiter d'un prix fournisseur.
Saisir une occasion
Un projet de croissance qui ne peut pas attendre la fin de l'année financière.
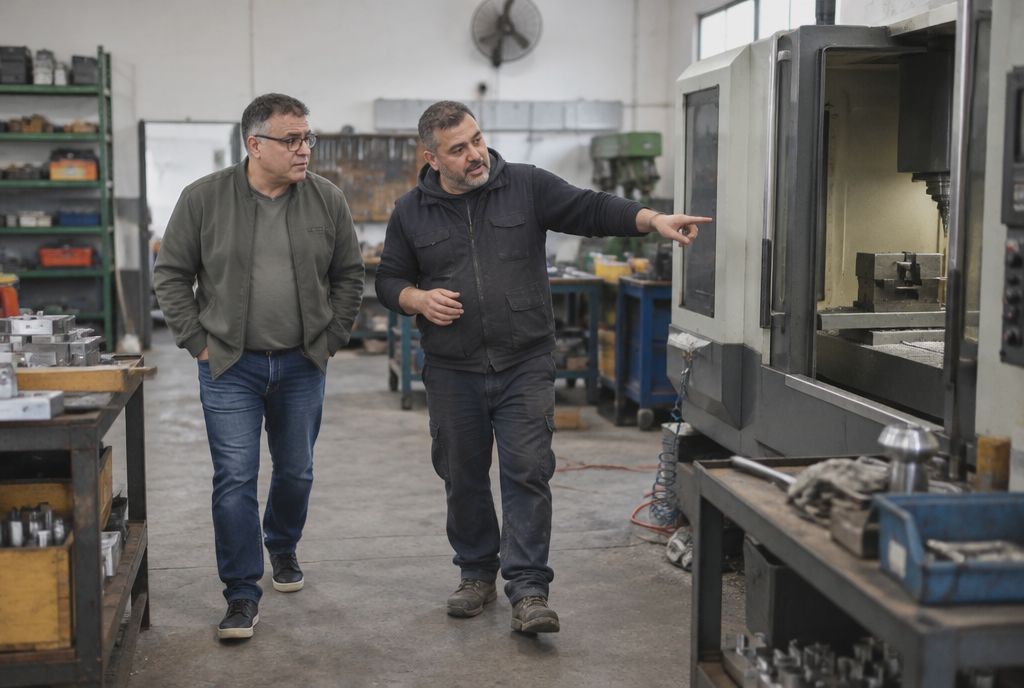
Gardez votre équipe au travail
Un fonds de roulement sert à passer un moment précis : un contrat qui démarre, une commande importante, une saison plus lente. Le but est que l'activité continue pendant que les paiements arrivent.
Vérifier mon admissibilité85 000 $ sur 14 mois
Une entreprise de technologies de drones
Ses appareils étaient trop spécialisés pour qu'un prêteur les prenne en garantie, donc pas de financement d'équipement possible. On a plutôt obtenu un prêt de liquidités, basé sur l'activité de l'entreprise, pour qu'elle puisse acheter son matériel et continuer à croître.
Un dossier plus léger
Moins de documents que pour l'équipement.
Chaque demande est analysée par le prêteur selon ses propres critères.
- Pour une demande de moins de 100 000 $ : une pièce d'identité et les 6 à 9 derniers relevés bancaires de l'entreprise suffisent généralement.
- Pour une demande de plus de 100 000 $ : les mêmes documents, plus vos états financiers récents.
Questions fréquentes
Ce qu'on me demande sur le fonds de roulement.
Comment se fait le remboursement ?
Par paiements fixes, sur une durée connue à l'avance. Selon le prêteur, les paiements peuvent être mensuels, hebdomadaires ou plus fréquents. On regarde ensemble ce que votre flux de trésorerie peut supporter.
Est-ce plus cher qu'un prêt d'équipement ?
Souvent, oui, parce qu'il n'y a pas d'actif en garantie. C'est pourquoi je vous le propose pour un besoin précis et temporaire, pas pour remplacer un financement d'équipement quand celui-ci est possible.
Puis-je l'utiliser pour n'importe quoi ?
Il sert aux besoins de l'entreprise. Le prêteur voudra comprendre à quoi servira l'argent : plus le besoin est clair, plus le dossier est solide.
Ma banque a refusé une marge de crédit. Est-ce possible quand même ?
Ça dépend de la raison du refus. Les prêteurs avec qui je travaille regardent beaucoup les relevés bancaires et l'activité récente, pas seulement les états financiers.
Un besoin de liquidités à combler ?
Dites-moi à quoi servira l'argent et sur combien de temps. Je vous dis franchement ce qui est réaliste et quels documents préparer.